Finanças Empresariais
Deságio: o que é, como calcular e quanto ele custa de verdade
O que é deságio, como transformar o percentual em taxa anual e por que antecipar recebível a 3% pode custar 45% ao ano sem você perceber.
Deságio é uma das palavras mais caras do vocabulário financeiro brasileiro. Não porque seja complicada, mas porque ela é apresentada em uma unidade e comparada em outra.
O empresário ouve "3% de deságio" e compara mentalmente com o juro do banco, que ele conhece como "2% ao mês". Conclui que está barato. Só que os 3% se referem a um prazo de 30 dias, e a conta correta leva o custo anual para perto de 45%.
Este texto explica o conceito, mostra a conversão e, principalmente, define quando o deságio é caro e quando ele é a decisão certa.
O que é deságio
Deságio é a diferença entre o valor de face de um crédito e o valor efetivamente pago por ele hoje. É o desconto que alguém aplica para antecipar um dinheiro que só entraria no futuro.
Se você tem uma duplicata de R$ 100 mil com vencimento em 30 dias e recebe R$ 97 mil agora, o deságio foi de R$ 3 mil, ou 3%. É o preço da antecipação.
O termo é o oposto de ágio, que é o prêmio pago acima do valor de referência. Deságio significa: vale menos hoje do que valerá na data certa.
Onde ele aparece na vida do empresário
- Antecipação de recebíveis e duplicatas. O caso mais comum. Você vendeu a prazo e precisa do dinheiro antes.
- Antecipação de recebíveis de cartão. A adquirente antecipa as parcelas futuras aplicando um percentual sobre cada uma.
- Factoring. Compra do crédito com deságio, geralmente maior que o bancário, com análise de risco do sacado.
- Cessão de crédito e precatórios. Quanto mais incerto o recebimento e mais longo o prazo, maior o deságio.
- Plano de recuperação judicial. O credor aceita receber menos do que o valor original. É o mesmo conceito, aplicado a uma dívida em renegociação.
- Venda de participação societária. Deságio por falta de liquidez ou por participação minoritária sem controle.
Como calcular o deságio
A fórmula do valor é direta:
Deságio = Valor de face − Valor recebido
Deságio em % = (Valor de face − Valor recebido) ÷ Valor de face
No exemplo: (100.000 − 97.000) ÷ 100.000 = 3%.
Só que esse número não é uma taxa de juros, e é aqui que começa o erro. Os 3% incidem sobre o valor de face, mas o dinheiro que você recebeu foi R$ 97 mil. Para achar o custo real, o cálculo é sobre o que entrou:
Taxa efetiva do período = Deságio ÷ Valor recebido = 3.000 ÷ 97.000 = 3,09%
E aí basta anualizar, elevando à quantidade de períodos que cabem em um ano.
A tabela que muda a decisão
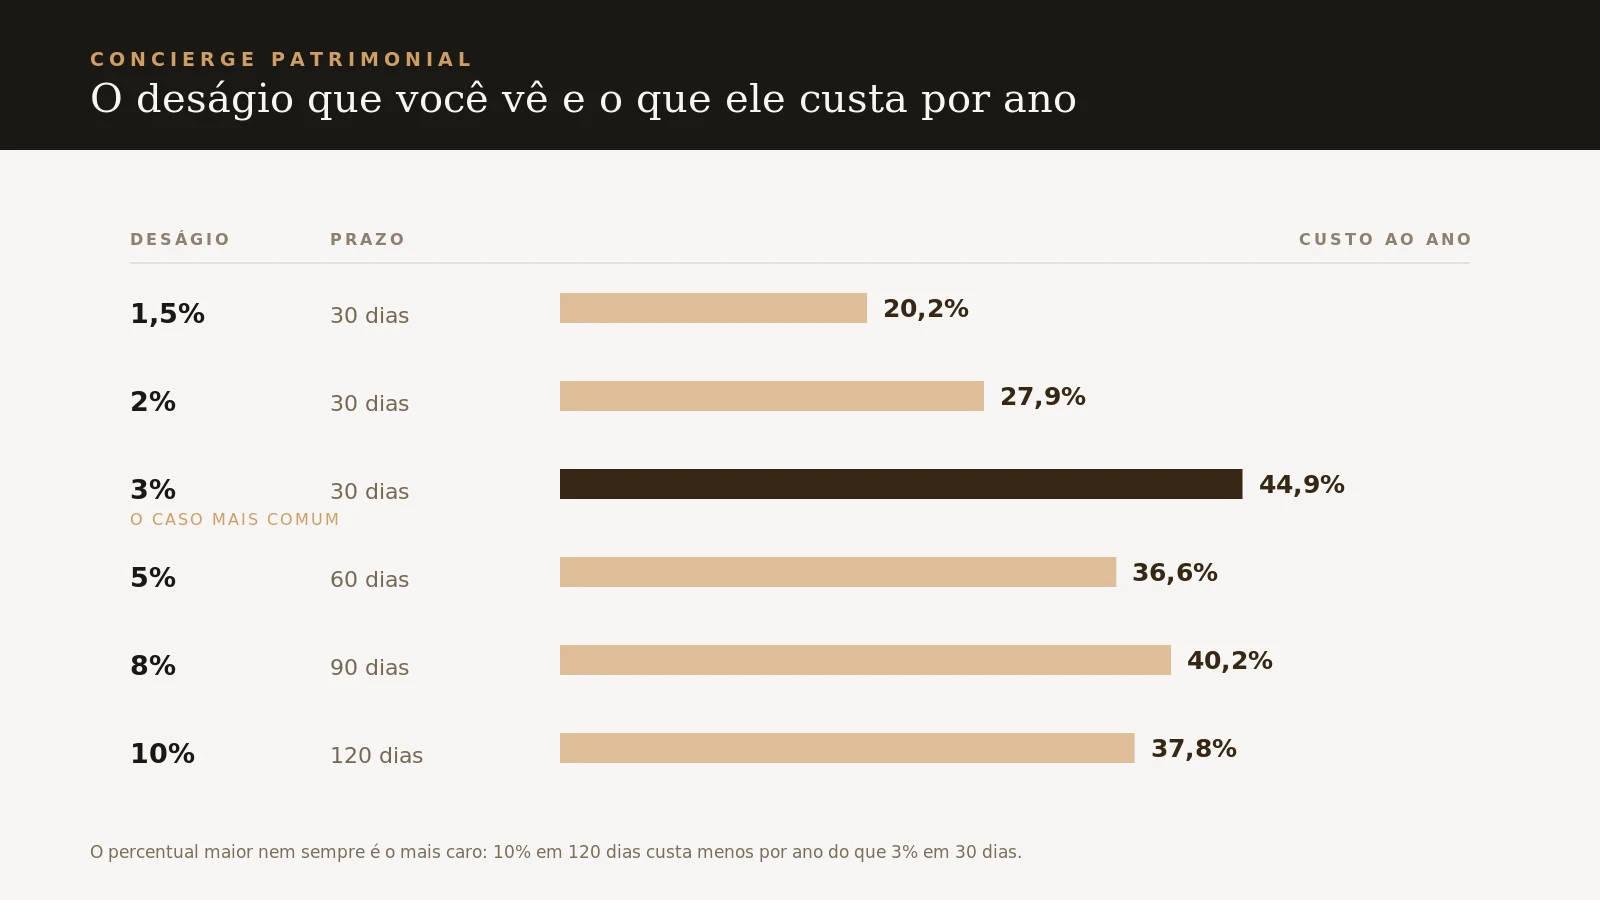
Mesmos percentuais que aparecem nas propostas de antecipação, convertidos para o que custam de fato:
| Deságio | Prazo | Custo real no período | Equivalente ao mês | Equivalente ao ano |
|---|---|---|---|---|
| 1,5% | 30 dias | 1,52% | 1,52% | 20,2% |
| 2% | 30 dias | 2,04% | 2,04% | 27,9% |
| 3% | 30 dias | 3,09% | 3,09% | 44,9% |
| 5% | 60 dias | 5,26% | 2,60% | 36,6% |
| 8% | 90 dias | 8,70% | 2,82% | 40,2% |
| 10% | 120 dias | 11,11% | 2,67% | 37,8% |
Repare no que a tabela revela: o percentual maior nem sempre é o mais caro. Os 10% em 120 dias custam menos por ano do que os 3% em 30 dias. Comparar propostas pelo número do deságio, sem olhar o prazo, leva a escolher errado com frequência.
Duas coisas ficam de fora dessa conta e encarecem ainda mais: tarifa de operação e IOF. Quando existirem, entram no numerador junto com o deságio.
Quando o deságio vale a pena
O erro oposto também existe: tratar toda antecipação como armadilha. Deságio é preço, e preço se compara com alternativa. A pergunta certa não é "está caro?", e sim "está mais caro do que a minha outra opção?".
Faz sentido antecipar quando:
- A alternativa é mais cara. Cheque especial e rotativo de cartão superam com folga qualquer deságio de mercado. Antecipar para não entrar no rotativo é economia, não custo.
- O desconto do fornecedor é maior que o custo. Fornecedor que dá 5% para pagamento à vista contra um deságio anualizado de 30% em uma operação de 30 dias — a conta fecha a favor.
- Existe risco real de crédito no sacado. Em operação sem direito de regresso, você transfere o risco de calote junto com o recebível. Nesse caso o deságio também está comprando seguro.
- A operação destrava um ganho maior. Insumo com preço subindo, oportunidade de compra, contrato que exige capital imediato.
Não faz sentido quando:
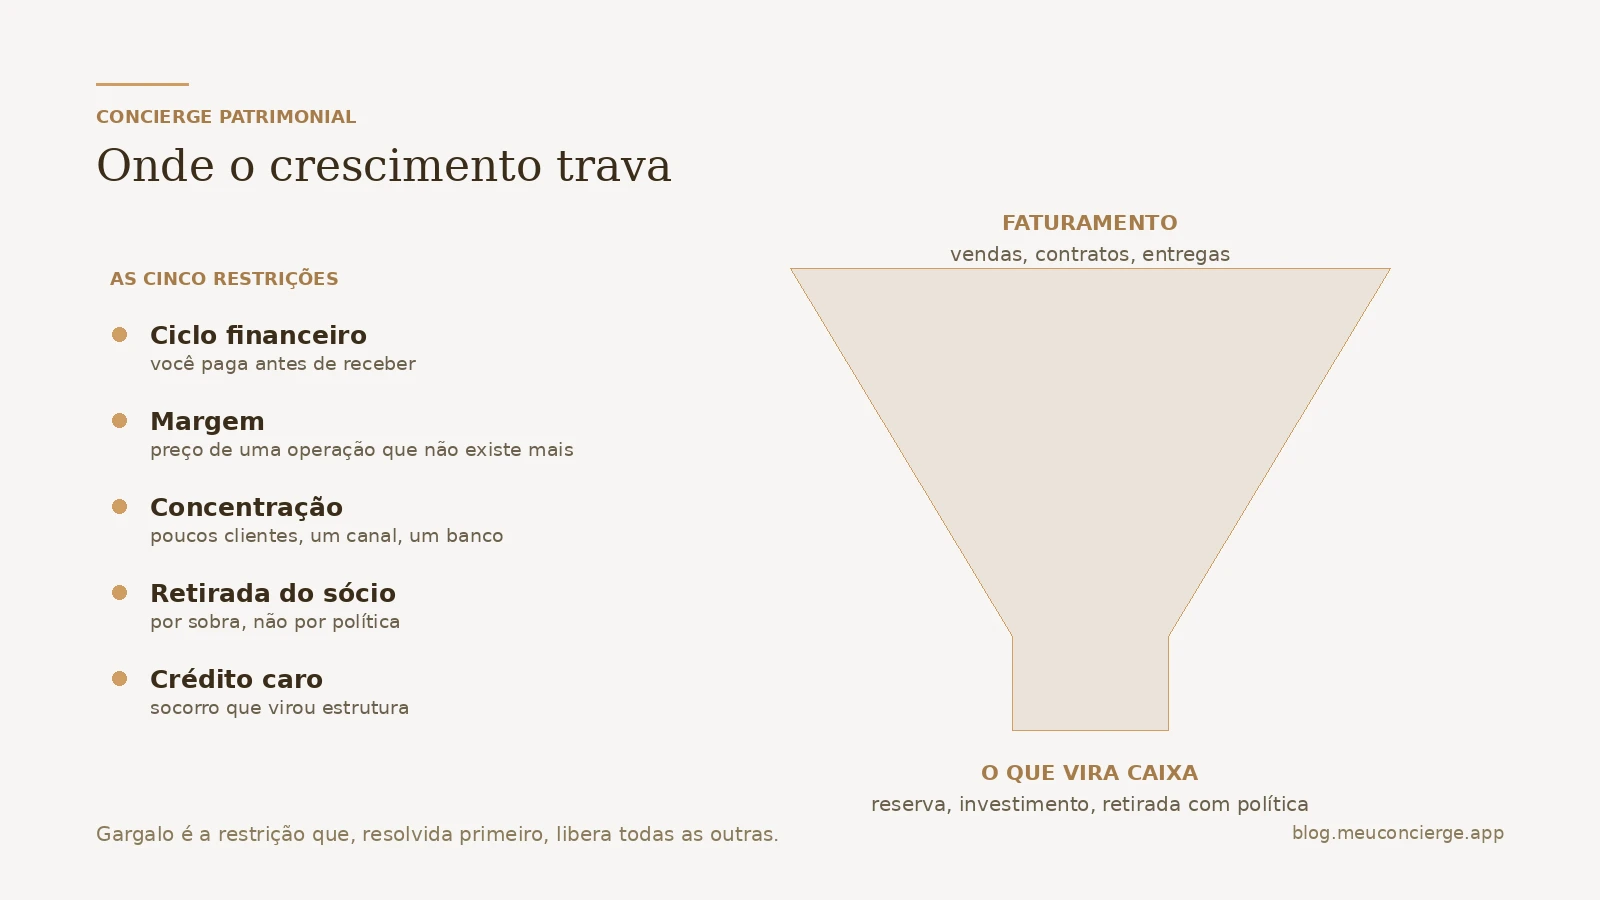
- Virou rotina. Antecipação recorrente todo mês não é solução de liquidez, é sintoma. O problema está no ciclo financeiro, e é dele que tratamos nos gargalos que travam o crescimento.
- Serve para cobrir prejuízo operacional. Nesse caso a antecipação só adia o diagnóstico e reduz a margem do mês seguinte, que já vem sem o recebível.
- Existe caixa parado rendendo menos que o custo. Antecipar com dinheiro aplicado a taxa inferior ao deságio é destruição de valor silenciosa.
O deságio que ninguém percebe: o da própria empresa
Há uma forma de deságio que não aparece em proposta nenhuma e custa mais que todas as outras: vender com prazo longo sem precificar esse prazo.
Quando a empresa concede 60 dias ao cliente e paga fornecedor em 30, ela está financiando a operação do outro. Se depois precisa antecipar para fechar o mês, paga deságio sobre um prazo que ela mesma concedeu de graça.
A correção é anterior à antecipação e está na política comercial: prazo concedido tem custo e deveria estar embutido no preço. Antecipar recebível todo mês para sustentar uma condição de venda mal precificada é pagar juros por uma decisão comercial.
Deságio em recuperação judicial e na venda da empresa
Dois contextos em que o termo aparece com outro peso.
No plano de recuperação judicial, o deságio é o percentual da dívida que os credores aceitam abrir mão, normalmente acompanhado de carência e parcelamento longo. Do lado do credor, o cálculo é entre receber menos agora ou disputar o valor integral em uma falência, onde a ordem de recebimento raramente favorece quem está no fim da fila. É parte do que discutimos nos sinais que aparecem antes do pedido.
Na venda de participação, o deságio costuma vir por dois motivos: falta de liquidez, porque quota de empresa fechada não se vende rápido, e ausência de controle, porque minoritário sem poder de decisão vale menos por ação do que o bloco controlador. Números organizados reduzem o desconto — é a mesma lógica do múltiplo aplicado sobre o EBITDA.
Como o Método Concierge trabalha esse ponto
Nossa metodologia opera em quatro camadas conectadas: Auditoria de Acesso, Arquitetura de Acesso, Inteligência de Ativação e Governança Patrimonial.
Na Auditoria, levantamos quanto a empresa pagou de deságio nos últimos doze meses e transformamos em taxa anual. Esse número quase nunca é conhecido, e costuma ser maior do que a linha de despesa financeira sugere.
Na Arquitetura, comparamos o custo da antecipação com as alternativas reais de crédito e trabalhamos o ciclo financeiro, que é o que reduz a necessidade de antecipar. Ajustar prazo de recebimento e política de preço resolve mais que trocar de operação.
Na Governança, o acompanhamento mensal mostra se a dependência de antecipação está caindo ou apenas mudando de fornecedor. Esse escopo contínuo é o do plano Access Rise.
Onde encontrar mais contexto
- Base de acompanhamento: fluxo de caixa empresarial
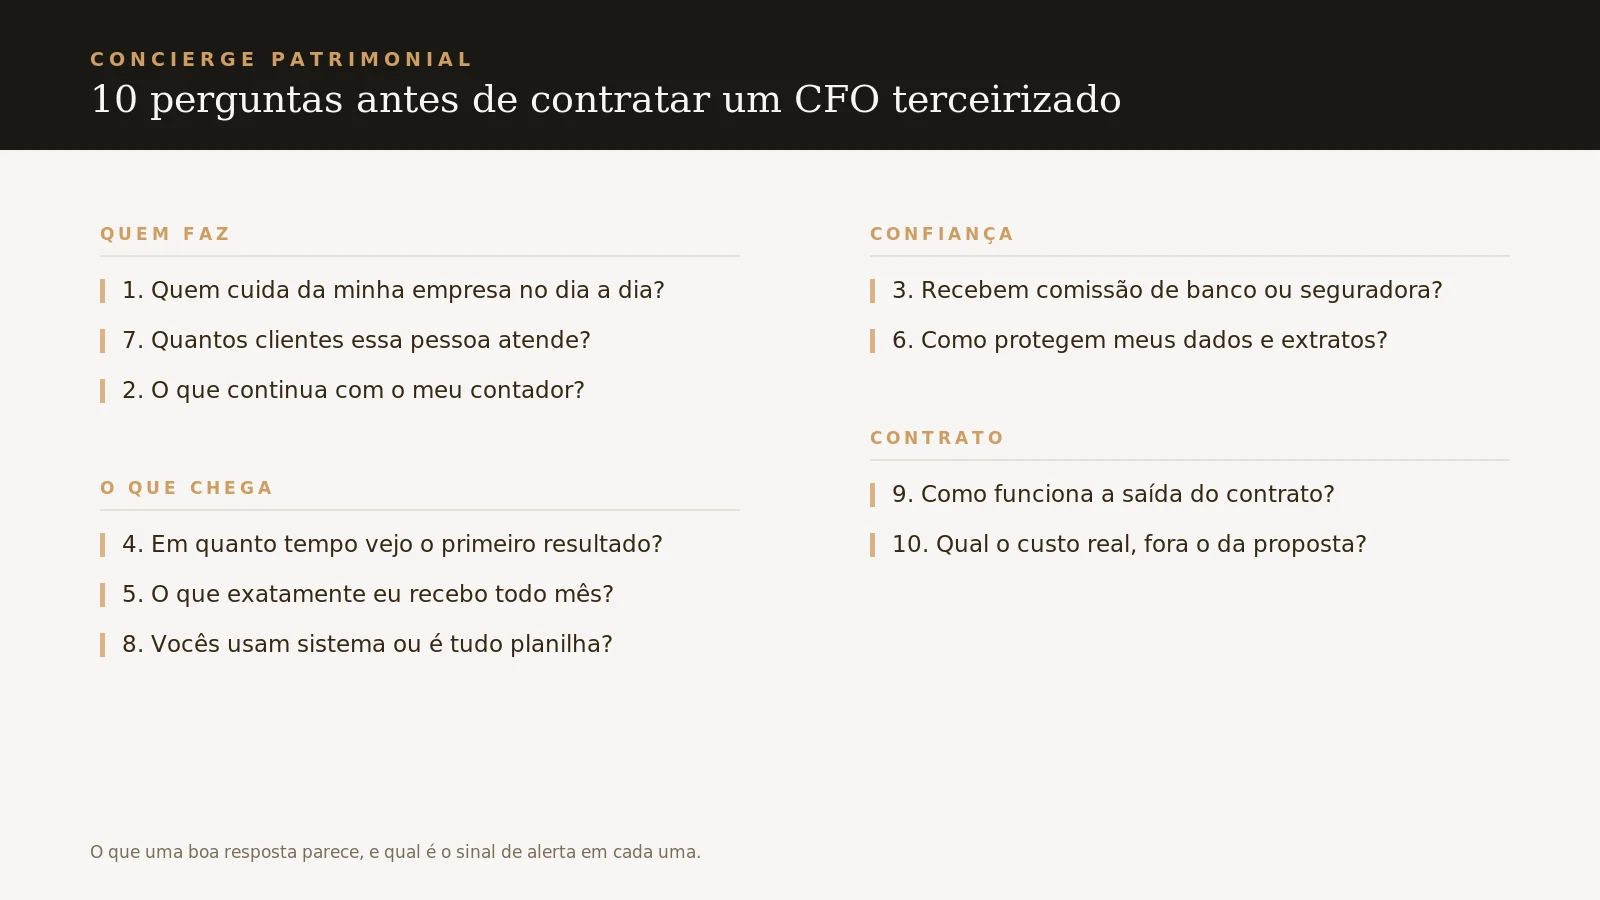
- O que trava o crescimento: gargalos financeiros da empresa
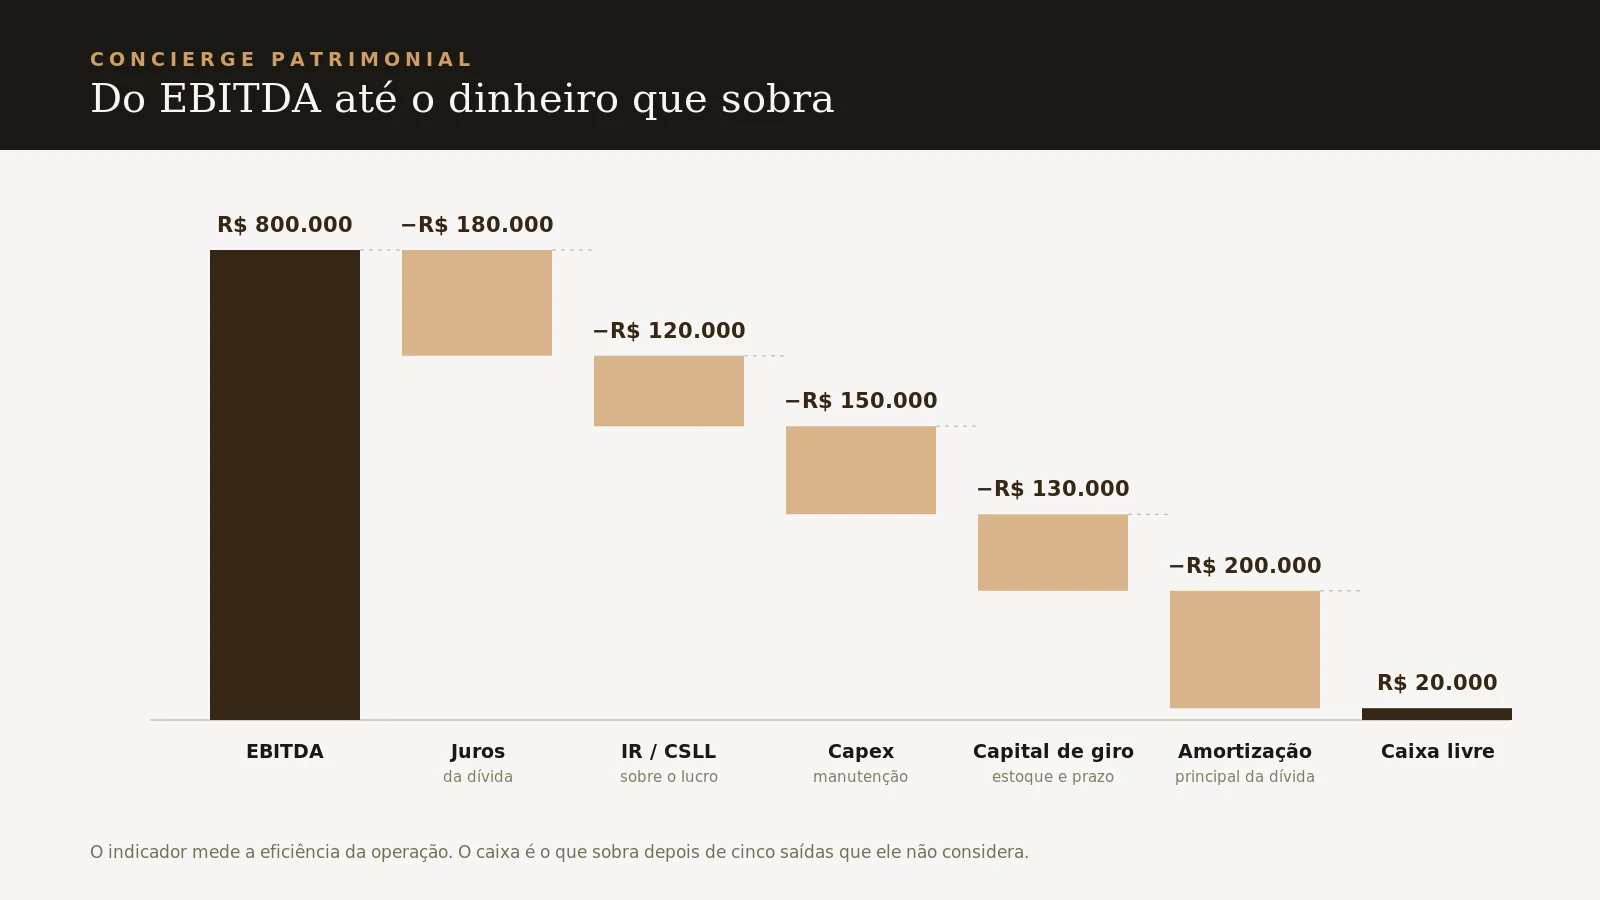
- Indicador e caixa: EBITDA e o dinheiro que sobra
- Sinais de alerta: antes da recuperação judicial
Perguntas frequentes
O que é deságio em palavras simples?
É o desconto aplicado sobre um valor a receber no futuro para que ele seja pago hoje. Uma duplicata de R$ 100 mil que rende R$ 97 mil na antecipação foi negociada com deságio de 3%.
Como calcular o deságio?
Deságio em percentual = (valor de face − valor recebido) ÷ valor de face. Para saber o custo real, divida o deságio pelo valor recebido, não pelo de face, e depois anualize conforme o prazo da operação.
Deságio é a mesma coisa que juros?
Não. O deságio é um desconto sobre o valor futuro; o juro é um acréscimo sobre o valor presente. Eles são conversíveis entre si, mas comparar um percentual de deságio diretamente com uma taxa de juros mensal subestima o custo.
Qual é a diferença entre ágio e deságio?
Ágio é o valor pago acima da referência, por expectativa de ganho ou disputa pelo ativo. Deságio é o valor pago abaixo, por prazo, risco ou falta de liquidez.
Antecipar recebíveis vale a pena?
Vale quando o custo anualizado é menor que a alternativa disponível, quando destrava um desconto ou ganho maior, ou quando transfere risco de inadimplência. Não vale quando vira rotina mensal, porque nesse caso o problema está no ciclo financeiro e a antecipação apenas o adia.
O deságio é dedutível para fins fiscais?
Em regra, na tributação pelo lucro real, o encargo da operação é despesa financeira dedutível. O tratamento varia conforme o regime e o tipo de operação, então a confirmação deve ser feita com o contador da empresa antes de considerar o efeito no cálculo.
Como saber quanto minha empresa paga de deságio por ano?
Pela reunião diagnóstico. Somamos as operações dos últimos doze meses, convertemos em taxa anual e comparamos com as alternativas de crédito disponíveis para o seu perfil.
Em uma frase
Deságio é o preço da pressa, e ele só fica visível quando você converte o percentual em taxa anual. Quem faz essa conta antes de assinar descobre que às vezes está barato, às vezes está caro, e quase sempre está pagando por um prazo que a própria empresa concedeu sem cobrar.
Clareza é poder. Poder é acesso.