Finanças Empresariais
EBITDA: o que é, como calcular e por que ele não é o seu caixa
O que é EBITDA, como calcular passo a passo e por que a empresa pode ter EBITDA alto e mesmo assim faltar dinheiro no fim do mês.
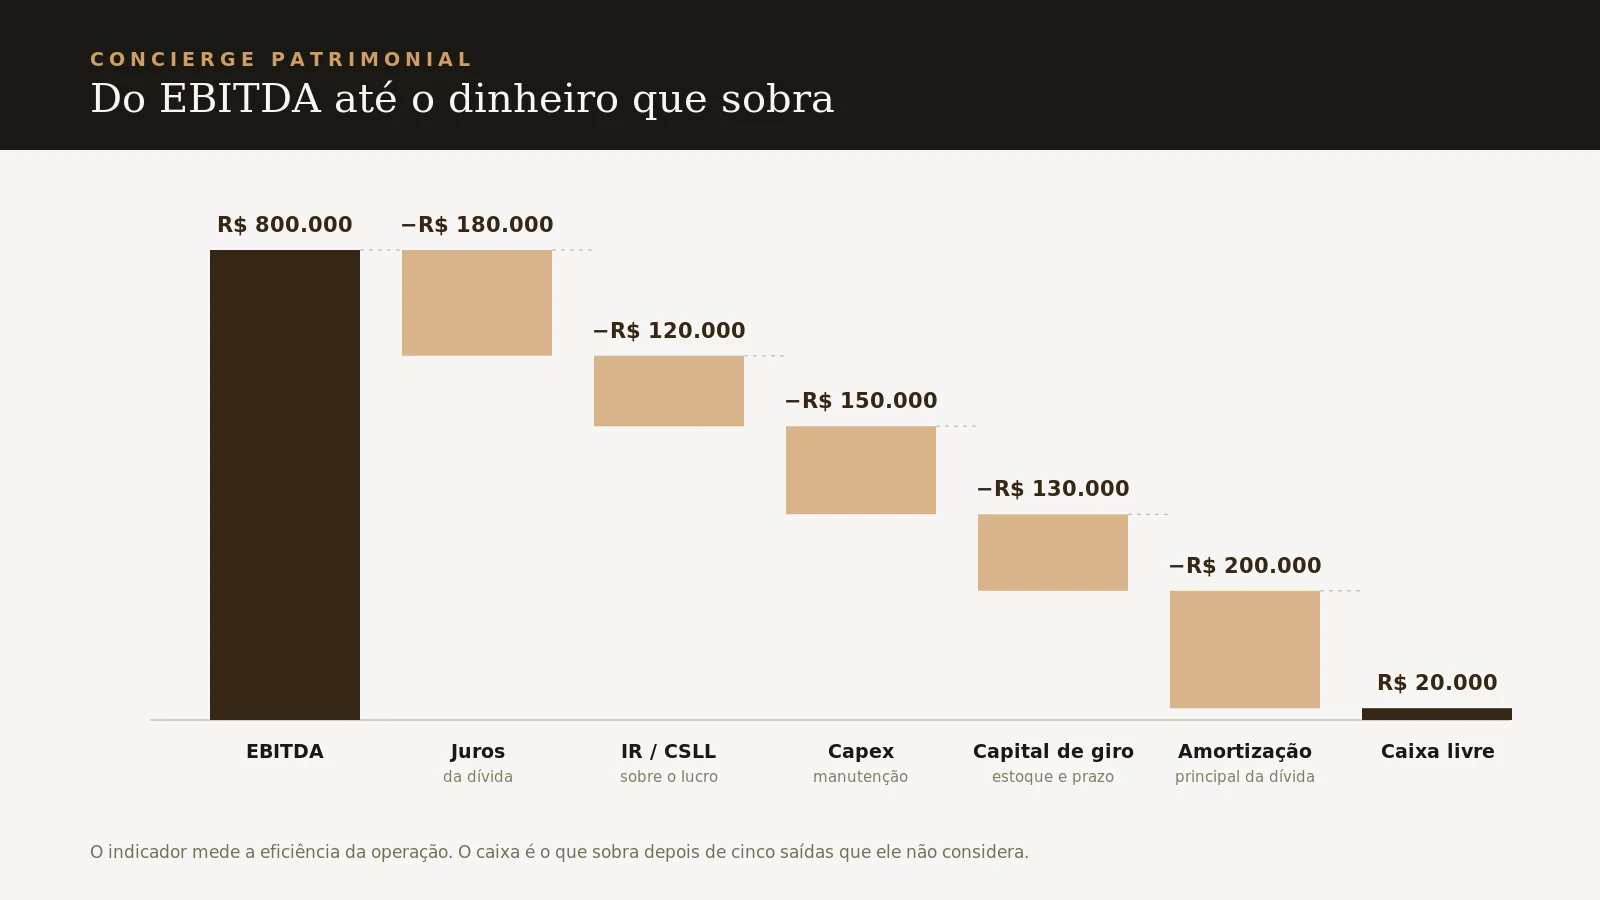
Existe uma cena que se repete. O empresário recebe o relatório do contador, vê EBITDA de R$ 800 mil no ano, e não entende por que precisou antecipar recebível em março para pagar a folha.
Não há erro no relatório. O que existe é uma confusão comum: EBITDA não é dinheiro. É uma medida de eficiência da operação. São coisas diferentes, e tratar uma como a outra é o que gera a sensação de que a empresa cresce no papel e aperta na conta.
Este texto explica o indicador, mostra o cálculo com números e, principalmente, mostra o que acontece entre o EBITDA e o dinheiro que sobra de fato.
O que é EBITDA
EBITDA é a sigla de Earnings Before Interest, Taxes, Depreciation and Amortization. Em português, LAJIDA: lucro antes de juros, impostos, depreciação e amortização.
A ideia é isolar o resultado que vem da operação. Ao remover juros, o indicador ignora como a empresa se financiou. Ao remover impostos sobre o lucro, ignora o regime tributário. Ao remover depreciação e amortização, ignora decisões de investimento feitas no passado.
O que sobra responde a uma pergunta só: a atividade principal desta empresa gera resultado por si mesma?
É por isso que o indicador virou padrão de mercado. Ele permite comparar duas empresas do mesmo setor mesmo que uma seja endividada e a outra não, uma esteja no Simples e a outra no lucro real, uma tenha máquinas novas e a outra máquinas quitadas há dez anos.
EBIT e EBITDA: a diferença em uma linha
O EBIT (ou LAJIR) é o lucro operacional: já desconta a depreciação e a amortização. O EBITDA soma esses dois valores de volta, porque nenhum dos dois é saída de dinheiro no período.
Depreciação é o reconhecimento contábil do desgaste de máquinas, veículos e equipamentos. Amortização é o mesmo para bens intangíveis: software, marca, carteira de clientes. O pagamento aconteceu na compra; a despesa é distribuída ao longo dos anos.
Como calcular o EBITDA
A fórmula é direta:
EBITDA = Lucro Operacional (EBIT) + Depreciação + Amortização
Todos os números saem da DRE. Um exemplo com uma empresa de porte médio:
| Linha da DRE | Valor no ano |
|---|---|
| Receita líquida | R$ 6.000.000 |
| (−) Custo dos produtos e serviços vendidos | R$ 3.600.000 |
| (=) Lucro bruto | R$ 2.400.000 |
| (−) Despesas operacionais (administrativas, comerciais, pessoal) | R$ 1.800.000 |
| (=) EBIT — lucro operacional | R$ 600.000 |
| (+) Depreciação e amortização | R$ 200.000 |
| (=) EBITDA | R$ 800.000 |
A margem EBITDA é o indicador dividido pela receita líquida. Aqui, R$ 800 mil sobre R$ 6 milhões: 13,3%. É esse número que permite comparação com o setor, porque valor absoluto não diz nada sem escala.
Duas observações que mudam o resultado e quase sempre passam batido:
- Receita líquida, não bruta. Comparar EBITDA sobre receita bruta com o de outra empresa calculado sobre a líquida infla a sua margem artificialmente.
- Depreciação escondida no custo. Em indústria, boa parte da depreciação está dentro do CPV, não nas despesas administrativas. Se você somar só a linha de despesa, subestima o EBITDA.
Onde o dinheiro some: do EBITDA até o caixa
Aqui está o ponto que o empresário precisa entender, e que raramente aparece nos textos sobre o indicador.
O EBITDA remove juros, impostos, depreciação e amortização do cálculo. Mas nenhuma dessas coisas desaparece da vida real. Elas continuam saindo da conta bancária, junto com outras que o indicador nunca considerou.
Continuando o exemplo, com um endividamento típico:
| Etapa | Valor |
|---|---|
| EBITDA | R$ 800.000 |
| (−) Juros sobre dívidas | R$ 180.000 |
| (−) IR e CSLL | R$ 120.000 |
| (−) Investimento em manutenção (capex) | R$ 150.000 |
| (−) Aumento da necessidade de capital de giro | R$ 130.000 |
| (−) Amortização do principal das dívidas | R$ 200.000 |
| (=) Caixa que efetivamente sobra | R$ 20.000 |
Mesma empresa. EBITDA de R$ 800 mil e R$ 20 mil de folga real. Nenhuma linha acima é exceção: são as contas de qualquer empresa que tenha dívida, imposto, máquina e estoque.
Repare especialmente em duas delas:
- Capex de manutenção. A depreciação foi somada de volta porque não é saída de caixa. Só que a máquina se desgasta de verdade, e um dia precisa ser trocada. Empresa que soma a depreciação e nunca reinveste está consumindo o próprio ativo e chamando isso de resultado.
- Capital de giro. Crescer consome dinheiro. Mais faturamento significa mais estoque parado e mais prazo concedido ao cliente. O EBITDA sobe e o caixa cai ao mesmo tempo, o que é o retrato do gargalo financeiro que trava o crescimento.
O EBITDA do empresário brasileiro quase nunca está correto
Há um segundo problema, específico da empresa de dono. Em boa parte das PMEs, a fronteira entre PJ e PF é porosa: carro, plano de saúde, viagem, cartão, imóvel. Tudo passa pela empresa.
Isso significa que o EBITDA calculado sobre a DRE como ela está subestima a operação — porque despesa pessoal foi lançada como custo do negócio. É por isso que existe o conceito de EBITDA ajustado: retirar do cálculo o que não pertence à operação.
O cuidado aqui é grande, e vale nos dois sentidos:
- Ajustar para cima retirando despesa pessoal é legítimo, e é exatamente o que um comprador faz na diligência antes de uma aquisição.
- Ajustar para cima chamando de "não recorrente" um gasto que se repete todo ano é maquiagem. Comprador experiente e banco identificam isso na primeira leitura, e a credibilidade do número inteiro cai junto.
Há ainda a pergunta que decide se o número faz sentido: a retirada do sócio está dentro das despesas? Empresa cujo dono trabalha na operação e retira pouco tem EBITDA inflado por um custo de mão de obra que não está lançado. Corrigir isso é parte do trabalho de definir a retirada do empresário e do que tratamos no Mapa de Exposição PJ+PF.
Quando o EBITDA realmente decide alguma coisa
Fora do dia a dia, existem três momentos em que o número deixa de ser informativo e passa a ser determinante.
Crédito bancário
O banco olha dívida líquida sobre EBITDA. O resultado indica quantos anos de geração operacional seriam necessários para quitar o endividamento. Quanto maior o múltiplo, mais caro e mais curto o crédito oferecido. Muitos contratos trazem esse indicador como cláusula, com limite máximo contratado.
Venda da empresa
Negócios de PME e média empresa costumam ser precificados por múltiplo de EBITDA. O comprador aplica um fator sobre o resultado operacional recorrente, e depois desconta a dívida. É por isso que dois anos de números organizados antes da negociação valem mais do que qualquer apresentação: o múltiplo incide sobre um número, e esse número precisa ser defensável.
Metas internas
Por ser menos volátil que o lucro líquido, o EBITDA funciona bem como meta de equipe e base de bônus. A condição é honestidade nos ajustes. Meta atrelada a indicador que a própria gestão consegue manipular deixa de ser meta.
Os três erros mais comuns
- Tratar EBITDA como caixa disponível. É a origem da maioria dos apertos de liquidez em empresa lucrativa. O caminho entre um e outro tem cinco pedágios, mostrados na tabela acima.
- Comparar margem entre setores diferentes. Software tem margem EBITDA estruturalmente alta, distribuição tem margem baixa. Comparar os dois não gera diagnóstico, gera ansiedade.
- Perseguir EBITDA cortando o que sustenta a operação. Adiar manutenção e reduzir investimento melhora o indicador neste ano e cobra a conta com juros no próximo.
Como o Método Concierge trabalha esse ponto
Nossa metodologia opera em quatro camadas conectadas: Auditoria de Acesso, Arquitetura de Acesso, Inteligência de Ativação e Governança Patrimonial.
Na Auditoria, recalculamos o EBITDA com o que é operação de verdade, separando despesa pessoal do sócio e verificando se a retirada está corretamente lançada. Quase sempre o número muda, às vezes bastante.
Na Arquitetura, montamos a ponte entre o indicador e o caixa: capex de manutenção, necessidade de capital de giro e cronograma de amortização de dívida. É o que transforma um número de relatório em previsão de folga financeira.
Na Governança, o acompanhamento periódico compara EBITDA, margem e geração de caixa mês a mês, o que antecipa aperto em vez de explicá-lo depois. Esse escopo contínuo é o do plano Access Rise.
Onde encontrar mais contexto
- Base de acompanhamento: fluxo de caixa empresarial
- O que trava o crescimento: gargalos financeiros da empresa
- Fronteira PJ e PF: Mapa de Exposição PJ+PF
- Desenho do negócio: como montar um modelo de negócios
Perguntas frequentes
Qual é a fórmula do EBITDA?
EBITDA = lucro operacional (EBIT) + depreciação + amortização. Todos os valores saem da DRE. Atenção à depreciação que está dentro do custo dos produtos vendidos, comum na indústria e frequentemente esquecida no cálculo.
Qual é a diferença entre EBIT e EBITDA?
O EBIT é o lucro operacional já com a depreciação e a amortização descontadas. O EBITDA soma esses dois valores de volta, por não representarem saída de caixa no período. O EBITDA é sempre igual ou maior que o EBIT.
O que é uma boa margem EBITDA?
Depende do setor. Serviços digitais operam com margens altas, distribuição e varejo com margens baixas por natureza. A comparação útil é contra empresas do mesmo segmento e contra o histórico da própria empresa, não contra uma referência genérica.
EBITDA positivo significa que a empresa dá lucro?
Não necessariamente. Uma empresa pode ter EBITDA positivo e prejuízo líquido, quando as despesas financeiras e os impostos consomem o resultado operacional. É um cenário comum em empresa endividada.
Por que tenho EBITDA alto e falta dinheiro no caixa?
Porque entre um e o outro existem cinco saídas que o indicador não considera: juros, impostos sobre o lucro, investimento em manutenção, aumento da necessidade de capital de giro e amortização do principal das dívidas. Empresa em crescimento acelerado costuma sentir mais, porque estoque e prazo de recebimento consomem caixa antes de o resultado aparecer.
O que é EBITDA ajustado?
É o EBITDA recalculado sem itens que não pertencem à operação recorrente, como despesas pessoais do sócio lançadas na empresa ou eventos realmente extraordinários. É legítimo e usado em processos de venda, desde que os ajustes sejam consistentes e verificáveis.
Como calcular o EBITDA da minha empresa com apoio?
Pela reunião diagnóstico. Refazemos o cálculo com os seus números, separamos o que é operação do que é vida pessoal do sócio e mostramos a distância entre o indicador e o caixa que sobra.
Em uma frase
EBITDA mede se a operação funciona, não quanto dinheiro sobra. Quem entende a diferença para de se surpreender com o mês em que o relatório mostra resultado e a conta mostra aperto.
Clareza é poder. Poder é acesso.