Finanças Empresariais
Os gargalos financeiros que travam o crescimento da empresa
A empresa vende mais e o caixa aperta. Os cinco gargalos financeiros mais comuns, como diferenciar sintoma de causa e qual resolver primeiro.
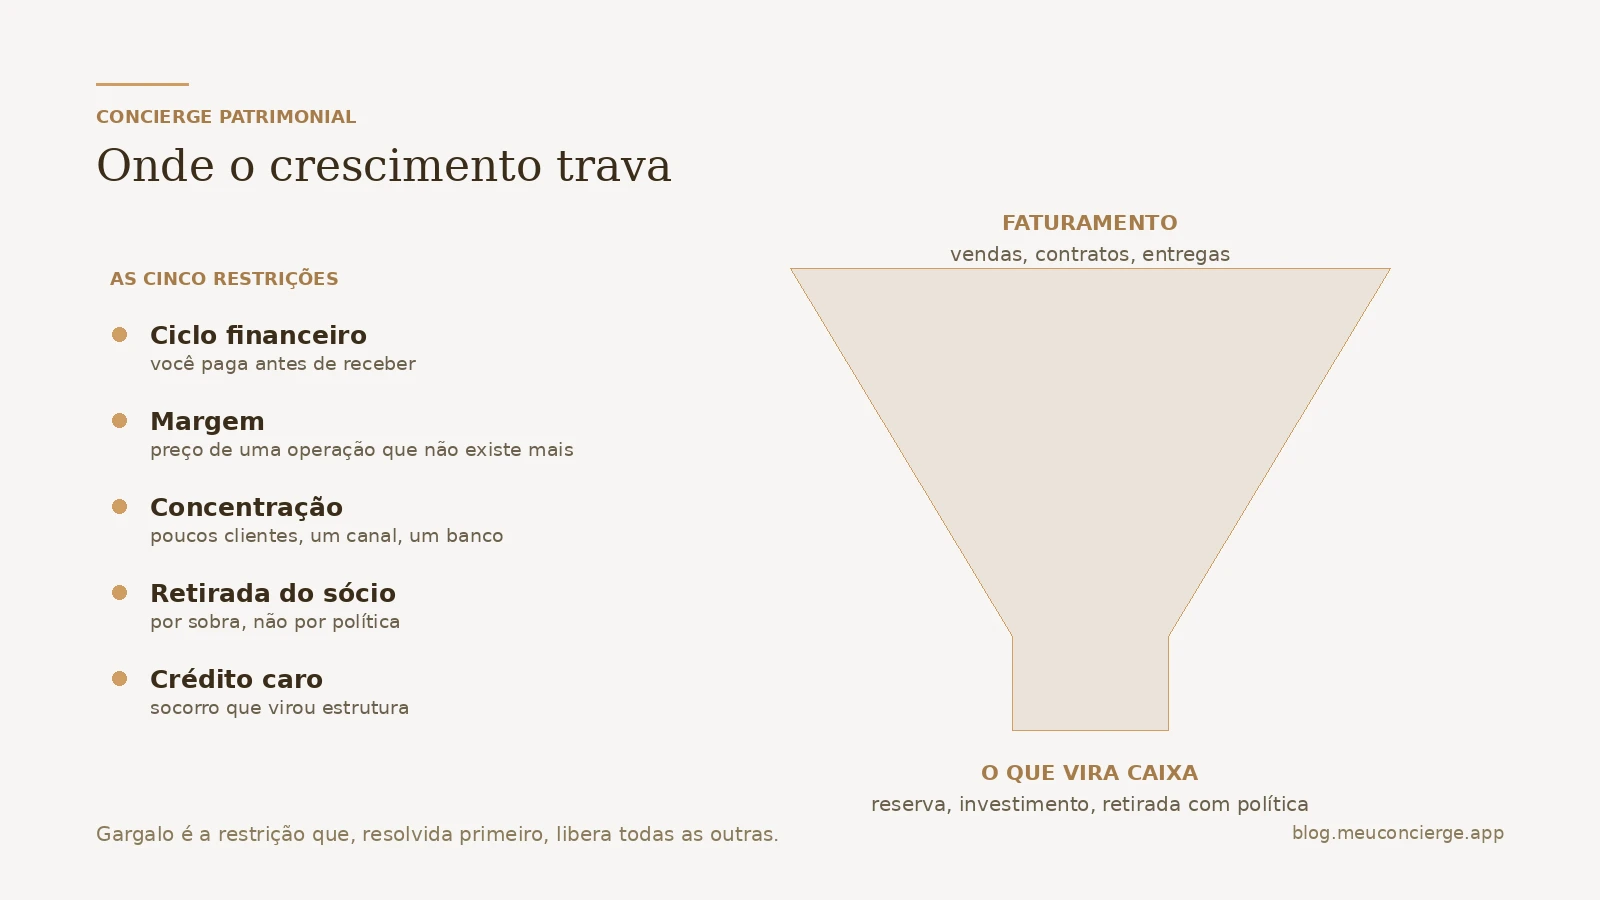
Existe um momento específico na vida de uma empresa que confunde todo mundo: o faturamento sobe e o caixa aperta. Vende mais, contrata mais, entrega mais, e no fim do mês a conta continua no limite.
Quando isso acontece, a leitura automática é que falta vender. Quase sempre é o contrário: a empresa já vende mais do que a estrutura financeira dela suporta. O que trava não é a demanda, é o desenho.
Os dados do IBGE sobre as empresas empregadoras nascidas em 2017 mostram que o risco não acaba depois da largada: 76,2% seguiam ativas no primeiro ano, 49,4% no terceiro e 37,3% no quinto. A mortalidade continua justamente na fase em que a empresa já provou que sabe vender.
Este texto trata dos gargalos financeiros, que são os menos diagnosticados porque não aparecem no dia a dia. Eles aparecem no extrato.
Sintoma, causa e gargalo
Antes da lista, uma distinção que evita decisão cara:
- Sintoma é o que você sente: caixa curto, boleto empurrado, conta-garantia usada.
- Causa é o que produz o sintoma: prazo de recebimento, margem, custo fixo, retirada.
- Gargalo é a causa que, resolvida agora, libera mais capacidade que todas as outras juntas.
Agir sobre o sintoma custa caro e resolve pouco. Buscar crédito porque o caixa está apertado, sem saber por que ele aperta, adia o problema com juros.
Gargalo 1: o ciclo financeiro
O mais comum e o mais invisível. Você paga fornecedor em 15 dias e recebe do cliente em 60. Nesses 45 dias de diferença, quem financia a operação é você.
O detalhe cruel: quanto mais a empresa vende, maior fica esse buraco. Cada pedido novo exige mais estoque, mais produção, mais folha, tudo antes de o dinheiro entrar. Crescer consome caixa, e por isso empresa em crescimento quebra.
A conta que precisa estar na sua mesa: prazo médio de recebimento menos prazo médio de pagamento. Se o resultado é positivo e grande, cada real de faturamento novo tira caixa antes de trazer.
Gargalo 2: a margem que ninguém recalculou
Muita empresa cresce com uma precificação desenhada para uma operação que já não existe. O preço foi definido quando o time era menor, o custo era outro e a estrutura era mais simples.
O sinal clássico: faturamento estável ou crescendo, com margem caindo. É o sintoma mais enganoso de todos, porque a receita continua bonita no topo da DRE e o problema só aparece lá embaixo.
Duas perguntas resolvem o diagnóstico: qual a margem real dos últimos 12 meses, produto a produto, e quando foi a última revisão de preço?
Gargalo 3: concentração de receita
Quando poucos clientes respondem por boa parte do faturamento, você não tem previsibilidade, tem sorte contratada.
Uma referência prática: cliente que passa de 25% da receita deixou de ser cliente e virou sócio sem contrato. Ele dita prazo, preço e prioridade, e a saída dele não é perda de receita, é evento de sobrevivência.
O mesmo vale para canal de aquisição único e para banco único. Concentração não é problema enquanto tudo funciona, é o problema inteiro no dia em que falha.
Gargalo 4: a retirada do sócio
Esse é o gargalo que raramente entra na lista, e é dos mais frequentes.
A empresa cresce, e a retirada do sócio cresce junto, no mesmo ritmo ou mais rápido. Resultado: a empresa nunca capitaliza. Todo ganho de eficiência vai embora antes de virar reserva ou investimento.
Aparece de três formas, e todas passam despercebidas:
- Retirada por sobra. O sócio tira o que sobrou no mês em vez de um valor definido. Em mês bom, tira demais; em mês ruim, a empresa cobre a diferença.
- Despesa pessoal na conta da PJ. Cada uma parece pequena, o conjunto não é.
- Empresa financiando a vida pessoal. Empréstimo do sócio para a empresa, ou o contrário, sem contrato e sem prazo.
Enquanto isso não estiver resolvido, qualquer melhora operacional escoa. E aqui está a parte incômoda: esse gargalo não se resolve na empresa, se resolve na definição do quanto o sócio precisa de verdade, com política escrita.
Gargalo 5: crédito usado como analgésico
Capital de giro é uma ferramenta legítima quando financia crescimento com margem que paga o juro. Vira gargalo quando cobre operação que não fecha.
O teste é simples: se a linha que era emergencial passou a ser renovada todo trimestre, ela deixou de ser socorro e virou parte da estrutura de custo. E agora existe um custo financeiro fixo comendo a margem que já era o problema original.
O mesmo sintoma, causas diferentes
| Você diz | Pode ser | Risco de agir sem diagnóstico |
|---|---|---|
| "O caixa está sempre apertado" | Ciclo financeiro, margem, retirada ou inadimplência | Tomar crédito e transformar problema de margem em problema de dívida |
| "Preciso vender mais" | Margem baixa, ticket errado ou concentração | Vender mais do que dá prejuízo e acelerar o buraco |
| "Meu custo está alto" | Custo fixo desproporcional ou preço defasado | Cortar o que sustenta a entrega e perder cliente |
| "Falta gente" | Processo inexistente ou alocação errada | Aumentar folha sem aumentar execução |
Sobre a última linha, escrevemos um texto inteiro: contratar mais uma pessoa ou estruturar.
Como descobrir qual resolver primeiro
Quatro perguntas, todas respondidas com número:
- Qual é o seu ciclo financeiro em dias? Prazo de recebimento menos prazo de pagamento. Esse número diz quanto caixa cada real de crescimento vai consumir.
- Qual a sua margem real, não a estimada? Últimos 12 meses, com todos os custos dentro, inclusive o seu.
- Quanto da receita vem dos três maiores clientes? Acima de 50%, concentração é o gargalo, independentemente do resto.
- Quanto sai da empresa para o sócio por mês, e esse valor foi decidido ou é sobra?
Se você não consegue responder alguma delas com número, achou o primeiro trabalho: o gargalo inicial é falta de informação. Não dá para priorizar o que não se mede.
Como o Método Concierge trabalha esse ponto
Nossa metodologia opera em quatro camadas conectadas: Auditoria de Acesso, Arquitetura de Acesso, Inteligência de Ativação e Governança Patrimonial.
Na Auditoria, produzimos os quatro números acima. É comum o empresário descobrir nessa etapa que o gargalo não era o que ele imaginava, e que a resposta estava do lado pessoal, não do operacional.
Na Arquitetura, atacamos um gargalo por vez, com prioridade definida, e desenhamos a política de retirada junto, porque empresa e sócio dividem o mesmo caixa mesmo quando as contas são separadas.
Na Governança, o acompanhamento periódico mostra se a restrição saiu do lugar ou apenas mudou de endereço. Esse escopo contínuo é o do plano Access Rise.
Uma nota de fronteira: gargalo comercial, de operação e de liderança existe e é real, mas não é o nosso terreno. Nosso trabalho é a camada financeira, e a integração dela com a vida patrimonial do sócio.
Onde encontrar mais contexto
- Onde a estrutura está aberta: Mapa de Exposição PJ+PF
- Base de acompanhamento: fluxo de caixa empresarial
- Quando o gargalo vira crise: os sinais que antecedem a recuperação judicial
Perguntas frequentes
Por que minha empresa vende mais e o caixa não melhora?
Porque crescer consome capital de giro. Se o prazo de recebimento é maior que o de pagamento, cada venda nova exige desembolso antes da entrada. Faturamento e geração de caixa são coisas diferentes.
Devo buscar crédito quando o caixa aperta?
Depende da causa. Crédito para financiar crescimento com margem saudável é ferramenta. Crédito para cobrir operação que não fecha só adia o problema e adiciona juro a ele.
Como sei se a minha margem está errada?
Se o faturamento cresce e a margem cai, ou se a última revisão de preço tem mais de um ano em um cenário de custo em alta. O cálculo precisa incluir todos os custos, inclusive a retirada do sócio.
Qual o nível de concentração de clientes que é seguro?
Não existe número universal, mas acima de 25% em um único cliente a relação muda de natureza: você passa a depender dele mais do que ele de você.
A retirada do sócio é mesmo um gargalo de empresa?
Sim, quando é feita por sobra e não por política. A empresa deixa de capitalizar, e todo ganho operacional escoa antes de virar reserva ou investimento.
Por onde começar o diagnóstico?
Pela reunião diagnóstico. Levantamos ciclo financeiro, margem real, concentração de receita e retirada, e definimos qual restrição atacar primeiro.
Em uma frase
Gargalo financeiro não aparece no dia a dia, aparece no extrato. E o mais frequente não está na empresa: está na fronteira entre o que a empresa gera e o que o sócio retira.
Clareza é poder. Poder é acesso.
Fonte dos dados de sobrevivência: IBGE, Demografia das Empresas e Estatísticas de Empreendedorismo, coorte de empresas empregadoras nascidas em 2017.